Sujet du BAC G2 2015 d’étude de cas, avec corrigé
Le sujet d’étude de cas du BAC G2 2015, tel qu’il a été donné aux candidats : 4 exercices, 5 heures, coefficient 6. L’énoncé complet est ci-dessous, avec le corrigé de la première question.
- Durée : 5 heures
- Coefficient 6
- Noté sur 20
- 4 exercices
Ce que couvre le sujet
- Exercice 1 (10 points)
- PREMIÈRE PARTIE : Comptabilité générale. — 3 questions.
- Exercice 2 (5 points)
- DEUXIÈME PARTIE : Comptabilité des sociétés. — Une question de rédaction.
- Exercice 3 (3,25 points)
- TROISIÈME PARTIE : Comptabilité analytique. — 1 question.
- Exercice 4 (1,75 points)
- QUATRIÈME PARTIE : Mathématiques financières. — 1 question.
Comment le travailler
- L’exercice 1 vaut 10 points sur 20 : c’est là que la note se joue. Gardez-lui le temps qu’il demande.
- 4 exercices en 5 heures : comptez environ 60 minutes par exercice et gardez un quart d’heure pour relire.
- Lisez tout le sujet avant de commencer et notez le barème de chaque exercice.
- Gardez dix minutes à la fin pour relire votre copie.
L’énoncé complet
BAC G2 2015 · Étude de cas
Sujet officiel du BAC G2 2015, Côte d’Ivoire.
Étude de cas (comptabilité), série G2. Durée : 5 h · Coefficient : 6 · 20 points. 4 parties indépendantes. Calculatrice et plan comptable SYSCOHADA autorisés. Dans l'application : tape les montants demandés en chiffres (sans point de séparation des milliers) ; les écritures se comparent au corrigé.
Exercice 1 · PREMIÈRE PARTIE : Comptabilité générale. · 10 points
- 1.1
Dossier 1 : Opérations courantes : Cas « BADEA ».
Les opérations suivantes sont réalisées par la société « BADEA » :
- 02/01/2014: facture N°1725 du fournisseur SOTACI : Marchandises : 5.000.000 F HT ; remise 5%; escompte 2%; TVA 18%; emballages consignés : 200 à 1.180 F TTC ; Port payé : 107.100 F ; règlement par traite N° LC 125 au 03/02/2014.
- 03/01/2014 : Acceptation de la traite N° LC 125.
- 04/01/2014 : Pièce de caisse N° 826 Recette : 500.000 F pour avance sur commande du client GESCOCI.
- 06/01/2014 : Facture N° V 2542 à GESCOCI : marchandises : 3.000.000 F HT ; remise 5% ; Port facturé : 120.000 F HT ; TVA 18%.
À déduire : avance sur commande : 500.000 F. Règlement par traite N° LC 872 au 18/02/2014, accepté le 6/1/2014.Travail à faire :
1- Présentez les factures.
2- Enregistrez dans le journal de « BADEA », toutes les opérations effectuées jusqu'au 18/02/2014. - 1.2
Dossier 2 : Amortissement.
La société « FIDEX » a acquis le 01/01/2005, une machine outil d'un montant de 8.000.000 F HT. Les frais de transport et de montage sont respectivement de 500.000 F HT et 3.500.000 F HT. La machine est amortissable en dégressif sur 5 ans. Le 01/10/2007, celle-ci est cédée au prix TTC de 10.431.200 F ; TVA 18%.
Travail à faire : Enregistrez la cession au 31/12/2007, sachant qu'au 1/10/2007, seule l'écriture suivante a été passée : Banque (débit) : 10.431.200 F, matériel (crédit) : 10.431.200 F.
- 1.3
Dossier 3 : Provisions sur créances.
On vous donne un extrait des soldes de la balance avant inventaire de la société « FIDEX » au 31/12/2007.
411 : Clients 11.870.000 F 4162 : Créances douteuses 1.750.000 F 4912 : Dépréciation des comptes clients 780.000 F L'état détaillé suivant vous est également communiqué :
Clients Créances TTC Provisions au
31/12/2006OBSERVATIONS BELGA 603.000 20% Règlement pour solde 120.000 F DEVYS 480.000 30% On espère récupérer 60% ALPI ? ? Règlement de 150.000 F
On espère encore un règlement de 40% du soldeLe client FREDY qui doit 750.000 F au 31/12/2007 ne paiera qu'environ 400.000 F.
Travail à faire :
Après avoir déterminé les inconnues, passez toutes les écritures de régularisation qui s'imposent au 31/12/2007.
Exercice 2 · DEUXIÈME PARTIE : Comptabilité des sociétés. · 5 points
La société « BBCO » a un capital composé de 8000 actions de valeur nominale 20.000 F.
Le 01/03/2008, elle décide d'augmenter le capital de sorte à porter à 1,5 fois de son montant initial. Cette double augmentation successive se fait dans les conditions suivantes :
• Incorporation de la réserve facultative pour 45.000.000 F.
• Apports nouveaux de X actions émises à 22.500 F.
La valeur mathématique avant augmentation était 32.578.125 F.
Lors de l'augmentation, seule la libération des deux quarts (2/4) était exigée. Monsieur SYLLA, souscripteur de 450 actions se libère intégralement. Tous les actionnaires sont exécutés le 15/03/2008 par chèque bancaire. Les droits d'enregistrement 2.778.750 F et des frais divers de 625.000 F hors taxe ont été réglés par chèque bancaire : taux de TVA 18%.
- 2
Travail à faire :
1- Déterminez le DA et le DS.
2- Passez les écritures d'augmentation du capital.
Exercice 3 · TROISIÈME PARTIE : Comptabilité analytique. · 3,25 points
L'analyse des données comptables de l'entreprise « MIXA » durant l'année 2009 a fourni les éléments suivants :
- Marge sur coût variable est de 4.500.000 F.
- Frais variable de vente 15% du chiffre d'affaires.
- Le coût d'achat des marchandises vendues représente 70% du chiffre d'affaires.
- Les charges variables sur achat ont été enregistrées au débit du compte achat.
- Coefficient de rotation des stocks : 5.
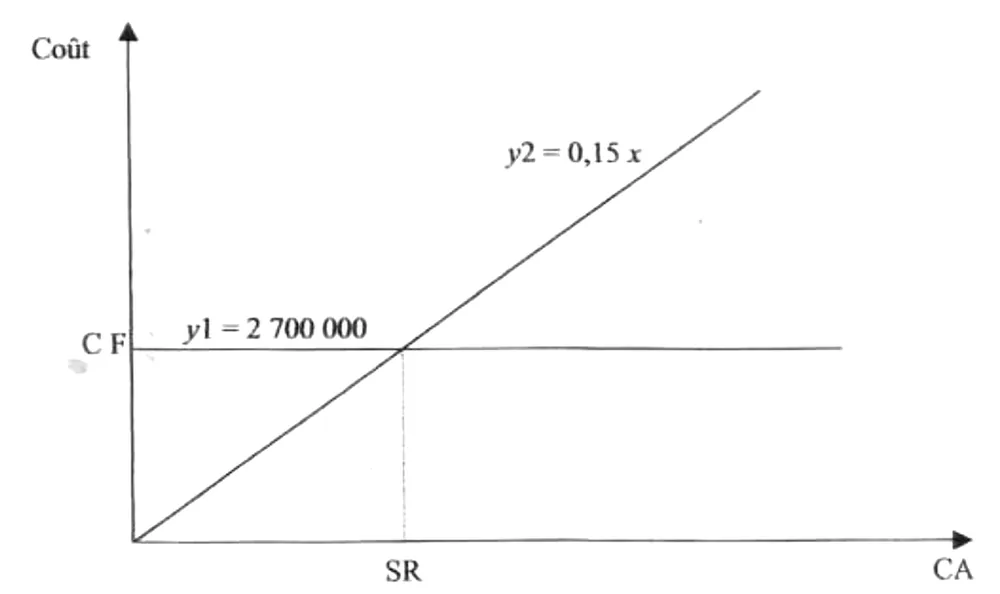
ANNEXE 1 : Représentation graphique du seuil de rentabilité.
ANNEXE 2 : Répartition du chiffre d'affaires.
| Mois | CA (chiffre d'affaires) |
|---|---|
| Janvier | 2.700.000 |
| Février | 2.550.000 |
| Mars | 1.800.000 |
| Avril | 2.100.000 |
| Mai | 2.650.000 |
| Juin |
| Mois | CA (chiffre d'affaires) |
|---|---|
| Juillet | 3.600.000 |
| Août | 3.000.000 |
| Septembre | 1.800.000 |
| Octobre | 2.400.000 |
| Novembre | 3.500.000 |
| Décembre | 3.900.000 |
- 3
Travail à faire :
1- À partir de l'annexe 1, déterminez le seuil de rentabilité (SR) de l'entreprise MIXA.
2- Reconstituez le tableau d'exploitation différentiel sachant que le stock initial (SI) est inférieur de 500.000 F du stock final (SF).
3- Déterminez le point mort à partir de l'annexe 2.
4- Calculez l'indice de sécurité et le levier opérationnel puis commentez-les.
Exercice 4 · QUATRIÈME PARTIE : Mathématiques financières. · 1,75 points
Une personne doit encaisser, le 15/01/2020 une créance de 32.500.000 F.
Le 15 juin 2004, elle vend son titre de créance contre une somme payable au comptant et représentant la valeur actuelle à intérêts composés au taux de 9% l'an.
La somme ainsi obtenue est investie immédiatement à intérêts composés à 10% l'an jusqu'au 15 janvier 2020.
- 4
Travail à faire :
1- Quel capital, la personne obtiendra-t-elle le 15/01/2020 ?
2- Déterminez à quelle date, la personne disposerait de 32.500.000 F.
3- Quel prélèvement pourrait-elle effectuer sur la somme encaissée le 15 janvier 2004 pour que le solde, placé dans les conditions indiquées lui procure 32.500.000 F le 15 janvier 2020 ?Le corrigé DECO compte 16 ans entre la vente du titre et le 15/01/2020 (vente le 15/01/2004, comme dans la question 3).
Sujet imprimé depuis scholio.tech. Les corrigés détaillés sont dans l’application Scholio.
Corrigé offert
Corrigé de la question 1.1 (exercice 1)
La réponse
| Facture n° 1725 (SOTACI → BADEA) | Montant |
|---|---|
| Marchandises | 5 000 000 |
| Remise 5 % | −250 000 |
| Net commercial | 4 750 000 |
| Escompte 2 % | −95 000 |
| Net financier | 4 655 000 |
| TVA 18 % | 837 900 |
| Montant TTC | 5 492 900 |
| Port payé | 107 100 |
| Emballages consignés (200 × 1 180) | 236 000 |
| Net à payer | 5 836 000 |
| Facture n° V 2542 (BADEA → GESCOCI) | Montant |
|---|---|
| Marchandises | 3 000 000 |
| Remise 5 % | −150 000 |
| Net commercial | 2 850 000 |
| Port facturé | 120 000 |
| Montant HT | 2 970 000 |
| TVA 18 % | 534 600 |
| Montant TTC | 3 504 600 |
| Avance sur commande | −500 000 |
| Net à payer | 3 004 600 |
| Date | Compte | Intitulé | Débit | Crédit |
|---|---|---|---|---|
| 02/01/14 | 6011 | Achats de marchandises | 4 750 000 | |
| 6111 | Transports sur achats | 107 100 | ||
| 4452 | TVA récupérable sur achats | 837 900 | ||
| 4094 | Fournisseurs, créances pour emballages | 236 000 | ||
| 4011 | à Fournisseur SOTACI | 5 836 000 | ||
| 773 | à Escomptes obtenus | 95 000 | ||
| Facture n° 1725 | ||||
| 03/01/14 | 4011 | Fournisseur SOTACI | 5 836 000 | |
| 4021 | à Fournisseurs, effets à payer | 5 836 000 | ||
| Acceptation LC 125 | ||||
| 04/01/14 | 5711 | Caisse | 500 000 | |
| 4191 | à Clients, avances et acomptes reçus | 500 000 | ||
| Pièce de caisse n° 826 | ||||
| 06/01/14 | 4111 | Client GESCOCI | 3 004 600 | |
| 4191 | Clients, avances et acomptes reçus | 500 000 | ||
| 7011 | à Ventes de marchandises | 2 850 000 | ||
| 4431 | à TVA facturée sur ventes | 534 600 | ||
| 7071 | à Ports et frais accessoires facturés | 120 000 | ||
| Facture n° V 2542 | ||||
| 06/01/14 | 4121 | Clients, effets à recevoir | 3 004 600 | |
| 4111 | à Client GESCOCI | 3 004 600 | ||
| Traite n° LC 872 |
La démarche
Corrigé DECO : factures 2,5 + 2,5 points, journal 10 points (sur 15).
Barème Scholio (sur 20) : 1 point de montants vérifiés, 1,5 point d'écritures auto-évaluées.
Les erreurs à éviter
Calculer la TVA sur le port payé de la facture d'achat : ici il est hors base (« port payé ») et compté en 6111.
Le corrigé des 5 autres questions est dans l’application
Dans Scholio, l’élève traite ce sujet en temps limité, comme le jour de l’examen. À la fin, chaque question est corrigée, avec la démarche détaillée. Il voit tout de suite où il a perdu des points.
Une question sur les annales du BAC G2 ? Écrivez-nous.
Nous vous expliquons comment elles fonctionnent et comment votre enfant peut s’en servir.
+225 07 68 62 46 37